


Jawapan ringkas: Caj tambahan (loading) GHS yang tinggi semasa pembaharuan tidak bermakna anda perlu mengurangkan perlindungan perubatan pekerja. Anda boleh beralih kepada pelan kumpulan yang fleksibel seperti AIA A-Corporate Flex, mengurangkan tuntutan akan datang dengan lawatan pakar tanpa had, insurans kemalangan diri kumpulan dan deduktibel atau ko-insurans, atau mendapatkan sebut harga baharu.
Hubungi Ejen Insurans Kumpulan untuk Insurans Kumpulan
Hubungi ejen insurans terbaik kami untuk pelan Malaysia untuk syarikat anda.

Klik butang di bawah untuk menghubungi Ejen Insurans AIA Levine Lee, untuk menjawab soalan anda mengenai pelan insurans ini.
Atau hantar pertanyaan. Kami akan menghubungi anda untuk membuat sebut harga insurans terbaik untuk memenuhi keperluan pelan manfaat pekerja anda.
Mengapakah premium GHS saya naik selepas tuntutan tinggi?
Syarikat insurans menetapkan premium perubatan kumpulan berdasarkan pengalaman tuntutan syarikat anda sendiri. Mereka melihat nisbah tuntutan: jumlah tuntutan dibahagikan dengan jumlah premium yang dibayar.
Artikel kami tentang kadar premium pembaharuan GHS Allianz memberikan panduan indikatif:
| Nisbah tuntutan (indikatif) | Apa yang boleh berlaku semasa pembaharuan (indikatif) |
|---|---|
| Kira-kira 50% | Kadar boleh kekal sama seperti tahun lepas |
| Melebihi 60% | Syarikat insurans menyemak semula kadar; caj tambahan mungkin dikenakan |
| Melebihi 100% | Syarikat insurans menyemak semula kadar; caj tambahan sehingga 200% mungkin dikenakan |
Setiap syarikat insurans menggunakan analisis risikonya sendiri, jadi angka ini hanya panduan. Caj tambahan GHS semasa pembaharuan masih bukan satu-satunya harga yang anda boleh dapat.
Apakah alternatif kepada GHS untuk perlindungan perubatan pekerja?
1. Beralih kepada AIA A-Corporate Flex
AIA A-Corporate Flex ialah pelan kumpulan fleksibel AIA yang terkini. Anda memilih bilik dan makan dari RM80 hingga RM600 sehari dan had keseluruhan dari RM20,000 hingga RM400,000 setahun.
Anda boleh memberikan manfaat yang berbeza kepada kumpulan pekerja yang berbeza. Perlindungan pesakit luar GP dan pakar ialah tambahan pilihan kepada pelan hospital.
Syarikat yang menggunakan AIA A-SME Flex yang lebih lama boleh mengekalkan polisi mereka. Mereka juga boleh menaik taraf kepada A-Corporate Flex semasa pembaharuan.
2. Dapatkan sebut harga baharu daripada syarikat insurans lain
Setiap syarikat insurans menilai risiko dengan caranya sendiri, jadi sebut harga baharu untuk perlindungan yang sama mungkin lebih rendah daripada kadar dengan caj tambahan. Syarikat insurans baharu juga melihat sejarah tuntutan anda, jadi berikan fakta yang lengkap.
3. Berikan kad perubatan individu kepada pekerja utama yang sihat
Pelan individu, seperti AIA A-Life MediFlex, dinilai untuk seorang sahaja. Pekerja itu mesti sihat, kerana syarikat insurans memeriksa kesihatan setiap orang sebelum menerima polisi.
4. Pilih pelan takaful
Jika syarikat anda memilih perlindungan patuh Syariah, AIA A-Corporate Flex-i daripada AIA PUBLIC Takaful Bhd. berfungsi dengan cara yang sama. Pelan ini menawarkan pilihan yang sama, dengan ko-takaful sebagai ganti ko-insurans.
Bagaimanakah saya boleh mengurangkan tuntutan pekerja sebelum pembaharuan seterusnya?
Tuntutan yang lebih rendah tahun ini memberikan anda pembaharuan yang lebih baik tahun depan. Tiga langkah ini membantu anda.
Berikan pekerja lawatan pakar tanpa had
Dengan tambahan pakar pesakit luar, anda boleh memilih had tahunan dari RM1,000 hingga RM5,000, atau lawatan tanpa had. AIA menawarkan pilihan tanpa had, jadi pekerja boleh berjumpa pakar sekerap yang perlu.
Tujuannya adalah untuk mengelakkan tinggal di hospital yang tidak perlu. Tinggal di hospital sangat mahal: bilik, caj harian dan semua kos hospital yang lain.
Mengapa lawatan pakar pesakit luar selalunya pilihan yang lebih baik:
- Jika keadaan itu tidak serius dan tidak memerlukan pembedahan atau rawatan pesakit dalam, pakar selalunya boleh merawatnya sebagai pesakit luar dengan hasil yang sama.
- Pekerja boleh kembali bekerja selepas lawatan, bukannya beberapa hari tidak bekerja di katil hospital.
- Kurang kemasukan hospital bermakna tuntutan hospital yang lebih rendah, dan tuntutan hospital yang menyebabkan caj tambahan yang tinggi.
Tuntut kemalangan di bawah insurans kemalangan diri kumpulan
Pelan hospital kumpulan anda juga membayar sebahagian kos perubatan selepas kemalangan. Jika syarikat anda juga mempunyai perlindungan kemalangan diri kumpulan, nasihatkan pekerja supaya menuntut kos perubatan kemalangan di bawah polisi itu.
Ini memastikan tuntutan GHS anda lebih rendah, yang membantu pada pembaharuan seterusnya. Lihat insurans kemalangan diri kumpulan untuk pekerja.
Sebagai contoh, AIA Corporate PA Plus 3 daripada AIA General Berhad termasuk manfaat bayaran balik perubatan akibat kemalangan, dan pelan ini melindungi kumpulan daripada 5 orang pekerja. Muat turun brosur AIA Corporate PA Plus 3 (PDF, bahasa Inggeris).
Tambah deduktibel atau ko-insurans
Deduktibel atau ko-insurans meminta pekerja membayar sebahagian kecil setiap tuntutan. Pekerja kemudian menggunakan perlindungan perubatan dengan lebih berhati-hati dan memilih tahap rawatan yang betul, bukan hospital untuk setiap perkara kecil.
Untuk kemasukan hospital, A-Corporate Flex menawarkan deduktibel RM300, RM500 atau RM1,000, atau ko-insurans 10% atau 20%. Untuk lawatan klinik, deduktibel ialah RM5 hingga RM50 bagi setiap lawatan GP dan RM15 hingga RM100 bagi setiap lawatan pakar.
Perbandingan alternatif GHS: kebaikan dan keburukan
| Pilihan | Sesuai untuk | Perkara yang perlu diberi perhatian | Di Red Cover |
|---|---|---|---|
| AIA A-Corporate Flex | Perlindungan dan kos ditetapkan mengikut kumpulan pekerja | Had yang lebih rendah bermakna pekerja membayar lebih banyak bagi bil yang besar | AIA A-Corporate Flex |
| Lawatan pakar tanpa had | Rawatan pesakit luar menggantikan tinggal di hospital; pekerja terus bekerja | Menambah premium pesakit luar | Tambahan pesakit luar A-Corporate Flex |
| Kemalangan diri kumpulan | Tuntutan perubatan kemalangan tidak dikenakan pada GHS | Polisi dan premium yang berasingan | AIA Corporate PA Plus 3 |
| Deduktibel atau ko-insurans | Premium lebih rendah dan penggunaan perlindungan dengan berhati-hati | Pekerja membayar sebahagian kecil setiap tuntutan | Pilihan penjimatan kos A-Corporate Flex |
| Sebut harga baharu daripada syarikat insurans lain | Perlindungan sama, mungkin harga lebih rendah | Syarikat insurans baharu juga melihat sejarah tuntutan anda | AIA dan syarikat insurans utama lain |
| Kad perubatan individu | Pekerja utama yang sihat | Pekerja mesti lulus pemeriksaan kesihatan syarikat insurans | AIA A-Life MediFlex |
| Pelan takaful fleksibel | Perlindungan patuh Syariah | Bandingkan had dan harga seperti mana-mana pelan kumpulan | AIA A-Corporate Flex-i |
Bagaimanakah saya memilih pilihan yang betul?
- Minta sejarah tuntutan bagi tahun polisi yang lepas daripada syarikat insurans atau ejen anda.
- Kenal pasti punca tuntutan: tinggal di hospital, lawatan klinik atau beberapa kes besar.
- Tentukan apa yang perlu dikekalkan bagi setiap kumpulan pekerja: bilik dan makan, had keseluruhan dan tambahan pesakit luar.
- Pilih pilihan penjimatan kos yang boleh diterima oleh pekerja anda.
- Dapatkan sekurang-kurangnya dua sebut harga untuk perlindungan yang sama, dan bandingkan had, hospital panel, pengecualian dan tempoh menunggu (lihat cara membandingkan pelan perubatan).
- Maklumkan sebarang perubahan kepada pekerja sebelum tarikh pembaharuan.
Bilakah saya patut berbincang dengan ejen insurans?
Berbincang dengan ejen sebaik sahaja terma pembaharuan diterima. Sebut harga baharu memerlukan masa, jadi jangan tunggu hingga minggu terakhir.
A-Corporate Flex sesuai untuk syarikat yang mempunyai 11 orang pekerja atau lebih. Sediakan senarai pekerja, pelan bagi setiap kumpulan pekerja dan sejarah tuntutan yang lepas.
Soalan lazim tentang alternatif GHS
Caj tambahan GHS ialah premium tambahan semasa pembaharuan. Syarikat insurans mengenakannya apabila tuntutan syarikat anda tinggi berbanding premium yang dibayar.
Mungkin. Syarikat insurans lain boleh memberikan harga yang lebih rendah, tetapi ia juga melihat sejarah tuntutan anda.
Tidak. Perlindungan pesakit luar GP dan pakar ialah tambahan pilihan kepada pelan hospital kumpulan.
Banyak keadaan yang tidak memerlukan pembedahan boleh dirawat oleh pakar sebagai pesakit luar, jadi pekerja mengelakkan tinggal di hospital yang mahal dan terus bekerja. Kurang tuntutan hospital membantu mengekalkan caj tambahan pembaharuan pada tahap rendah.
Pekerja boleh menuntut kos perubatan kemalangan di bawah polisi kemalangan diri kumpulan dan bukannya GHS. Ini memastikan tuntutan GHS, dan caj tambahan pembaharuan, lebih rendah.
Pekerja membayar sebahagian kecil setiap tuntutan, jadi mereka menggunakan perlindungan dengan berhati-hati. Ini mengurangkan premium dan membantu mengawal tuntutan.
Hanya jika syarikat insurans menerima orang itu selepas pemeriksaan kesihatan. Pekerja utama yang sihat paling sesuai.
Tidak. Anda boleh mengekalkan polisi A-SME Flex anda, atau menaik taraf kepada A-Corporate Flex semasa pembaharuan.
Dapatkan semakan pembaharuan GHS anda
Hantarkan terma pembaharuan dan senarai pekerja anda kepada kami. Levine Lee akan membandingkan pilihan anda dan memberikan sebut harga untuk perlindungan yang sesuai dengan belanjawan anda.

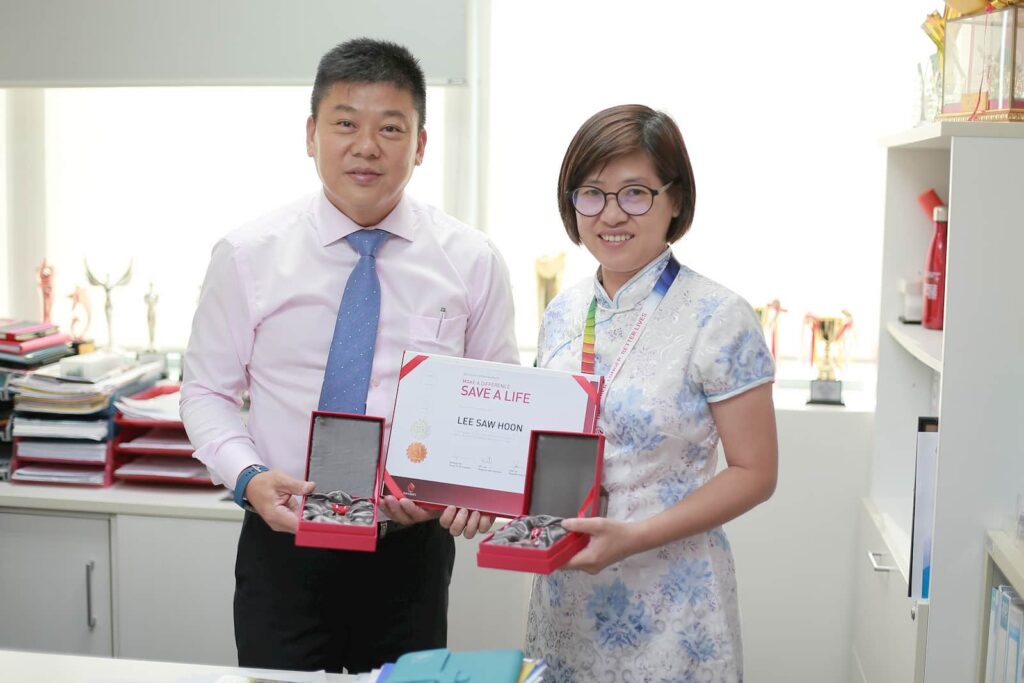
Levine Lee mempunyai lebih daripada 21 tahun pengalaman bekerja dengan AIA dan ING Insurance. Beliau adalah pakar ejen insurans AIA dan perancang hayat untuk AIA di Malaysia. Hubungi LEVINE LEE, di +6012 684 0948. Dia boleh bekerjasama dengan anda untuk membuat rancangan terbaik untuk memenuhi program faedah pekerja anda dan rancangan belanjawan insurans kumpulan.
Atau hantar borang di bawah untuk Levine memanggil anda untuk skop keperluan anda untuk sebut harga.
Employee Benefits – Request for Quotation
Employee benefits group insurance enquiry form for Red Cover insurance agents to provide group insurance quotations.
Employee Benefits – Request for Quotation
Employee benefits group insurance enquiry form for Red Cover insurance agents to provide group insurance quotations.
Artikel ini memberikan maklumat am, bukan nasihat untuk syarikat anda. Manfaat dan pilihan diambil daripada brosur AIA dan halaman produk di laman web ini dan boleh berubah; perkataan polisi dan sebut harga syarikat insurans terpakai.

Di Red Cover Life Planning, kami memberi penekanan kepada kakitangan kami – membantu mereka berkembang, mengembangkan kebolehan mereka, dan menemui peluang baru. Sertai kami sekarang untuk menjadi sebahagian daripada pasukan dan cerita kami.